Swagat hai aapka Finance Gurukul mein, jahan hum baat karte hain financial wisdom aur wealth creation ki. Aaj hum ek aise foundational topic par deep dive karenge, jise har insaan ko samajhna zaroori hai—is se pehle ki wo stocks, real estate, ya mutual funds mein invest karne ka soche.
Imagine kariye ki aap ek balti (bucket) mein paani bhar rahe hain. Aap roz mehnat karte hain aur apni family ke liye wealth ki balti bhar rahe hain. Par kya hoga agar us balti ke base mein chhote-chhote chhed (holes) hon? Aap chahe jitni bhi mehnat kar lein, unexpected leaks—jaise koi achanak medical emergency, koi un-timely tragedy, ya aapke working years ka khatam hona—aapki hard-earned money ko aisi tezi se drain kar denge ki aap soch bhi nahi payenge.
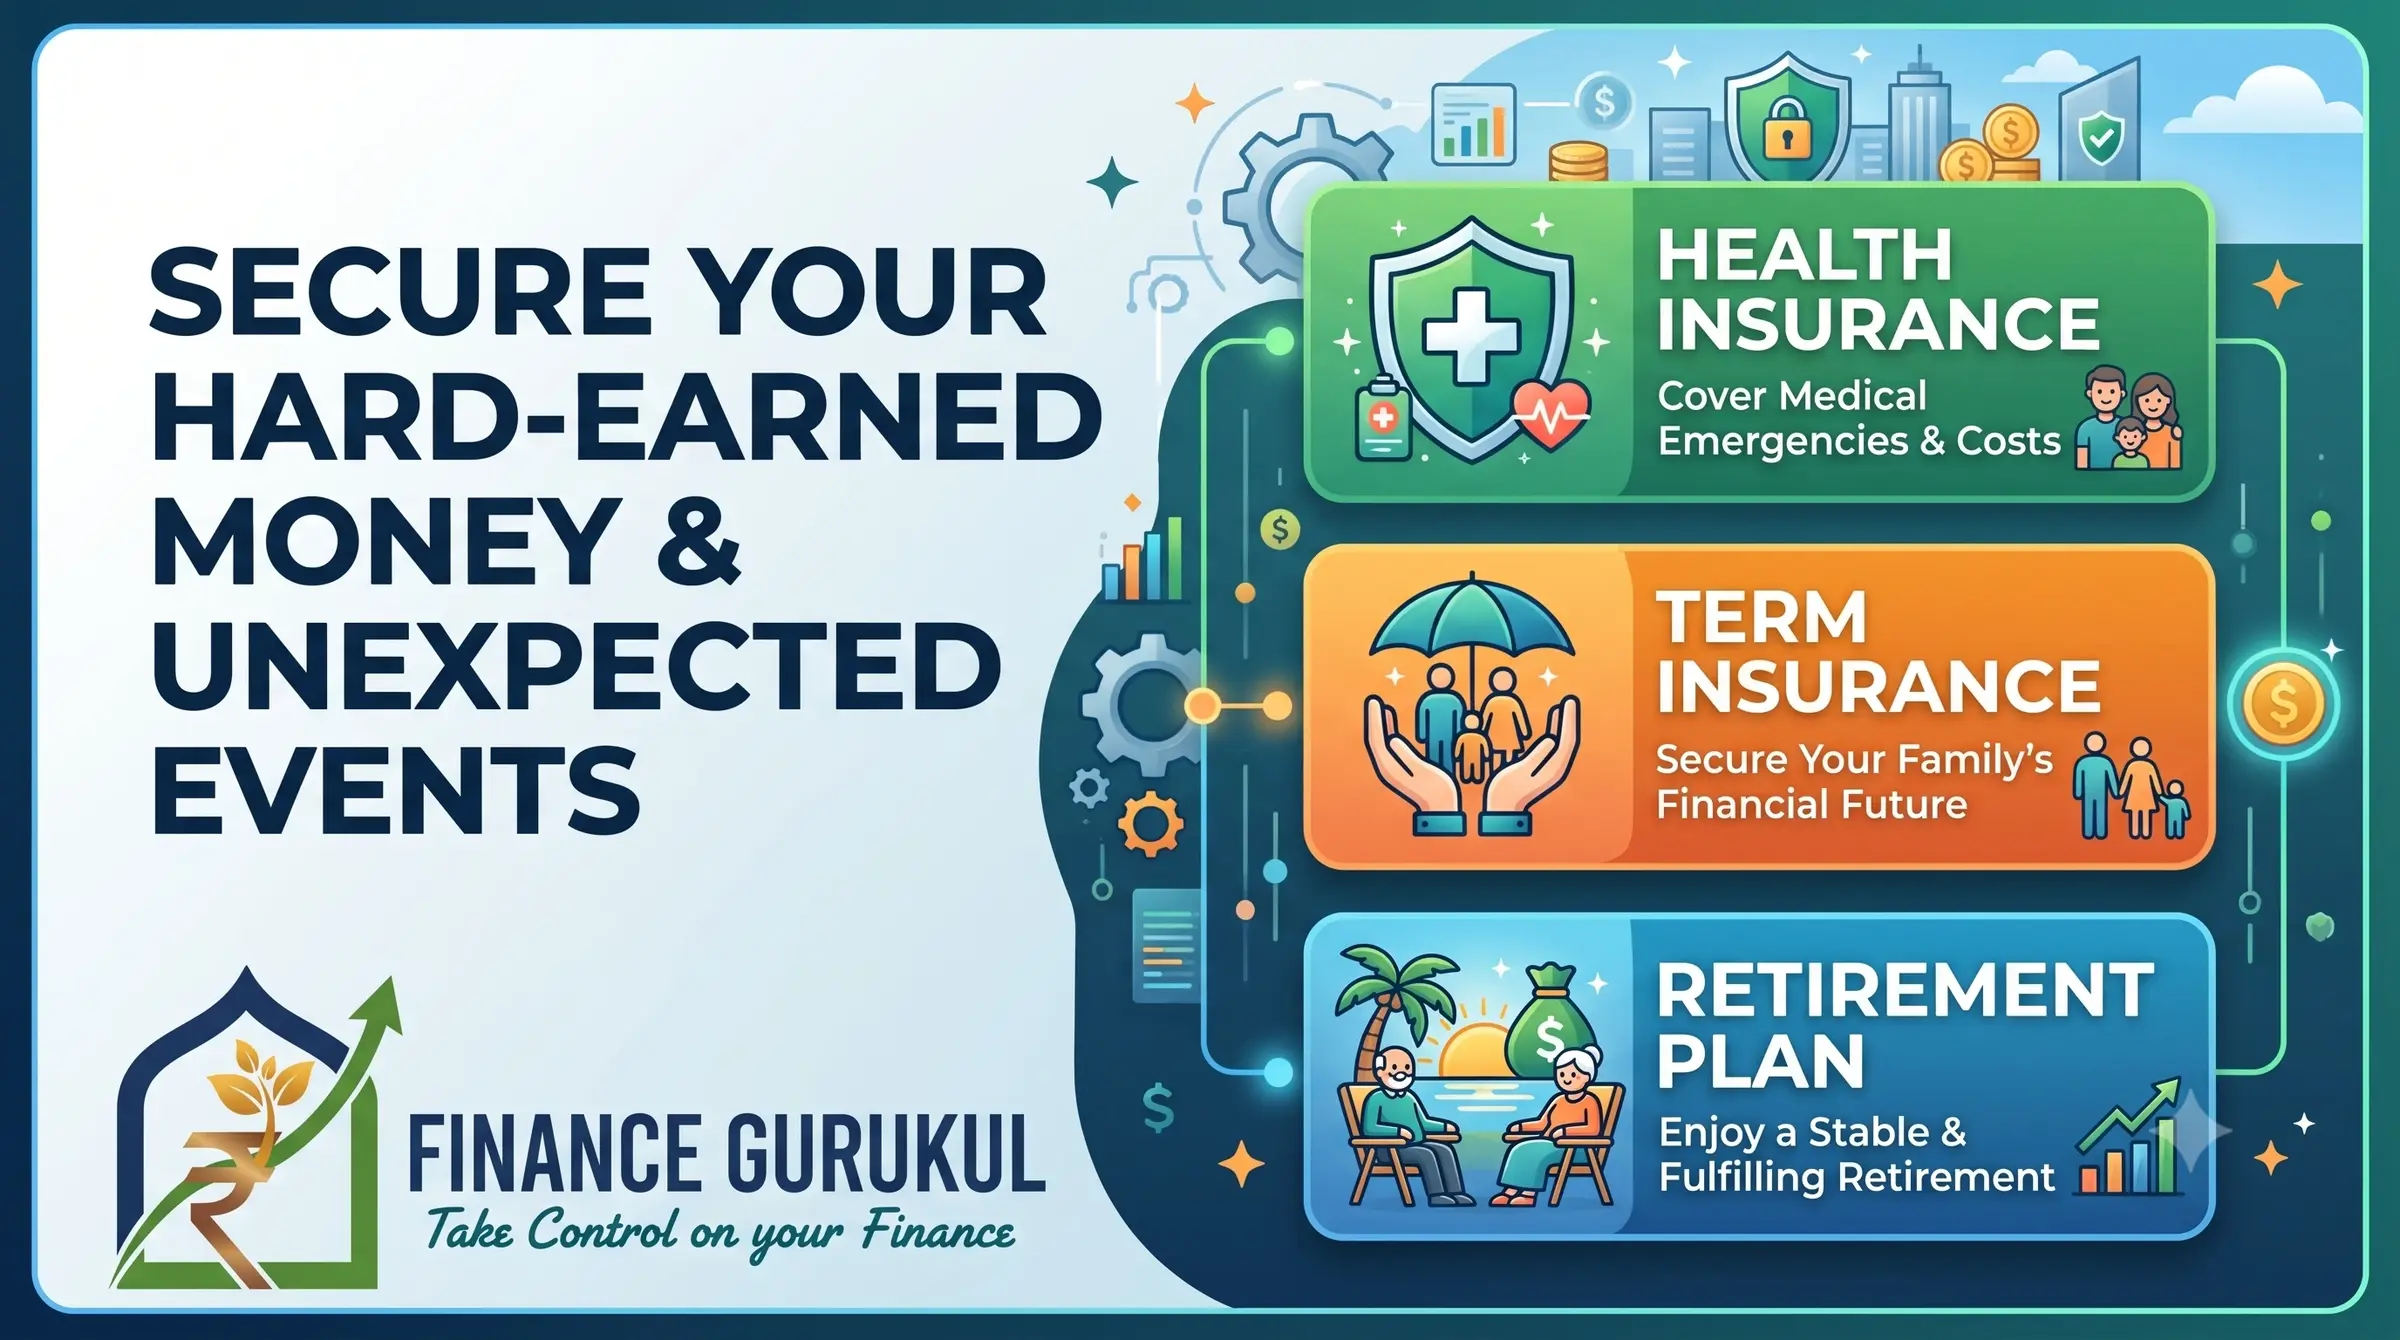
Aaj ke time mein, sirf paise kamana hi aadhi battle hai. Dusri aur sabse important battle hai us paise ko protect karna. Apni mehnat ki kamayi ko secure karne aur apni family ko unexpected life events se bachane ke liye, aapko ek majboot ‘Financial Fortress’ (kila) banana hoga. Aur yeh kila teen unshakeable pillars par khada hota hai: Health Insurance, Term Life Insurance, aur ek solid Retirement Plan.
Is detailed guide mein hum samjhenge ki kyun ye teen elements personal finance ki “Holy Trinity” hain, ye aapko kaise protect karte hain, aur inke kya amazing benefits hain. Toh apni notebook nikaal lijiye, kyunki Finance Gurukul mein class shuru ho chuki hai!
Pillar 1: Health Insurance – Aapki Savings ka Sabse Bada Shield
Hum medical advancements ke era mein jee rahe hain. Jo bimariyan pehle fatal maani jaati thi, aaj unka treatment possible hai. Lekin is a medical miracle ki ek bahut badi keemat hai. Medical inflation (healthcare costs ke badhne ka rate) duniya bhar mein tezi se badh raha hai, aur yeh normal mehengai se kahin zyada hai.
Bahut se log ye galti karte hain ki wo health insurance ko ek “faltu kharcha” ya “waste of money” maante hain, khaaskar tab agar wo bimar na padein. Finance Gurukul mein, hum aapka ye mindset change karna chahte hain: Health insurance koi kharcha nahi hai, yeh aapki life savings ka ultimate protector hai.
Bina Insurance Hone ka Asli Cost
Sochiye ki aapne 5 saal tak discipline ke sath invest karke ₹10 Lakhs save kiye hain. Achanak, family mein kisi ko severe illness ho jati hai jismein immediate hospitalization aur surgery ki zaroorat padti hai. Agar aapke paas health insurance nahi hai, toh wo ₹10 Lakh ka hospital bill aapki jeb se jayega. Kuch hi dino mein, aapki 5 saal ki mehnat, sacrifices aur discipline zero ho jayenge. Aur agar bill savings se zyada aaya, toh majboori mein high-interest personal loan lena padega ya jewelry/property bechni padegi.
Health Insurance ke Top Benefits
1. Aapke Corpus (Savings) ki Protection:
Health insurance ka sabse bada fayda ye hai ki yeh medical emergencies aur aapke bank account ke beech ek strong deewar (firewall) ban jata hai. Ek chhota sa annual premium pay karke, aap hospitalization ka massive financial risk insurance company ko transfer kar dete hain. Isse aapke bacchon ki education ya naye ghar ke liye kiye gaye investments safe rehte hain.
2. Cashless Treatment aur Peace of Mind:
Jab koi medical emergency aati hai, toh last cheez jo aap karna chahenge wo hai paiso ka intezaam karne ke liye idhar-udhar bhagna. Ek achhi health policy network hospitals mein cashless treatment deti hai. Aapko bas apna health card dikhana hota hai, aur insurance company directly hospital ke sath bill settle kar leti hai. Isse aapka poora focus apne loved one ki recovery par hota hai, na ki bills ke tension par.
3. Hospitalization ke Beyond Coverage:
Aaj kal ki health insurance policies bahut comprehensive hoti hain. Yeh sirf hospital bed par bitaye hue dino ka kharcha nahi uthati, balki inme shamil hota hai:
- Pre aur Post-Hospitalization: Admit hone se 60-90 din pehle ke tests/doctor visits aur discharge hone ke baad 90-180 dino tak ki dawaiyon ka kharcha.
- Day-Care Procedures: Cataract surgery ya dialysis jaisi treatments jismein 24 hours se kam ka admit hona zaroori hota hai.
- Free Annual Health Check-ups: Taki aap future ki kisi badi bimari ko pehle hi detect kar sakein.
4. Tax Benefits (Sone pe Suhaga):
Government bhi chahti hai ki citizens insured rahein. India mein Income Tax Act ke Section 80D ke under, aap apne, spouse, bacchon aur parents ke liye jo health insurance premium pay karte hain, uspe aap tax deduction claim kar sakte hain. Matlab aap sirf peace of mind nahi kharid rahe, apna tax bhi bacha rahe hain.
The Finance Gurukul Pro-Tip: Sirf Corporate Cover par Depend Na Rahein
Bahut se salaried professionals sirf apne employer (company) dwara diye gaye health insurance par depend karte hain. Yeh ek dangerous trap hai. Jaise hi aap job chhodte hain, switch karte hain, laid off hote hain ya retire hote hain, wo cover turant khatam ho jata hai. Aur kai baar emergencies inhi transition periods mein aati hain. Hamesha ek personal, comprehensive family floater health plan zaroor rakhein.
Pillar 2: Term Life Insurance – Family ke liye Ek Unconditional Promise
Jahan health insurance aapke jeete ji aapki savings ko protect karta hai, wahin Term Life Insurance aapki family ke financial future ko protect karta hai agar aap unke sath na rahein.
Financial world mein hum aksar “Return on Investment” (ROI) ki baat karte hain. Par ek cheez hai jo us se bhi zyada important hai: Human Life Value (HLV). Agar aap apni family ke sole earner (rozi-roti kamanewale) hain, toh aapki aane wale 20, 30 ya 40 saalo tak income generate karne ki ability aapka sabse bada asset hai. Term insurance wo tool hai jo aapke na rehne par us income ko replace karta hai.
Term Insurance hi kyun?
Dhyan dijiye ki humne sirf Term insurance par focus kiya hai, na ki traditional endowment plans, money-back policies ya ULIPs par. Kyun? Kyunki Finance Gurukul mein humara maanna hai ki Insurance aur Investment ko hamesha alag rakhna chahiye. Traditional policies in dono ko mix kar deti hain, jisse life cover bahut kam milta hai aur returns bhi bekar hote hain.
Term insurance “pure protection” hai. Aap premium pay karte hain, aur agar policy term ke dauran aapki death ho jati hai, toh aapki family ko ek massive lump-sum amount milta hai. Agar aap term survive kar lete hain, toh wapas kuch nahi milta. Aur yehi sahi tareeka hai! Kya aap apni car ka accident na hone par car insurance ka paisa wapas mangte hain? Nahi na!
Term Insurance ke Top Benefits
1. Bahut Kam Price mein High Coverage:
Kyunki ismein koi investment component nahi hota, term insurance kafi sasta hota hai. Ek healthy 30-year-old insaan easily ₹1 Crore ka life cover le sakta hai, jiska monthly premium kisi achhe restaurant mein ek time ke khane se bhi kam hota hai.
2. Udhaari (Debt) ka Khatma:
Aaj kal har family ke paas loans hote hain—Home loan, car loan, ya personal loan. Agar primary earner na rahe, toh banks aapse loan wapas mangna nahi chhodenge. Bina term insurance ke, ho sakta hai aapki family ko wo dream home bechna pad jaye jo aapne unke liye banaya tha. Term plan ka payout in saare debts ko instantly clear kar deta hai, jisse family completely debt-free rehti hai.
3. Future Goals ko Secure Karna:
Aapke kuch sapne hain: bacchon ki higher education, unki shadi, ya apne spouse ke old-age ka dhyan rakhna. Term insurance payout ek immediate wealth ban jata hai jo in saare goals ko fund karta hai. Aapke promises tab bhi poore honge jab aap physically wahan nahi honge.
4. Absolute Mental Peace ke Sath Jeena:
Ek provider hone ka ek psychological burden hota hai: “Agar mujhe kuch ho gaya toh inka kya hoga?” Term insurance is anxiety ko permanently khatam kar deta hai. Yeh jante hue ki aapki family financially bulletproof hai, aap chain ki neend so sakte hain aur apne career ya business mein calculated risks le sakte hain.
The Finance Gurukul Pro-Tip: Sahi Cover Calculate Karein
Aapko kitne term cover ki zaroorat hai? Ek standard rule hai: Apni current annual income ka 15 se 20 guna (times), plus aapke saare outstanding loans ka total. Ise jitna jaldi ho sake kharidein, kyunki jab aap young aur healthy hote hain toh premiums life-long ke liye lock ho jate hain aur bahut saste milte hain.
Pillar 3: Retirement Planning – Apne Future Self ko Pay Karna
Chaliye ab beemari aur death se aage badhkar ek positive cheez ki baat karte hain: Ek long aur healthy life jeena! Medical science ki wajah se aaj life expectancy kafi badh gayi hai. Yeh bahut possible hai ki aap apne retirement age ke baad bhi 20, 30 ya 40 saal jiyenge.
Lekin retirement ki ek harsh reality suniye: Yeh ek lauta aisa major financial goal hai jiske liye koi bhi bank aapko kabhi loan nahi dega. Education loan mil jayega, home loan mil jayega, par “Retirement Loan” jaisi koi cheez nahi hoti. Agar aap iske liye plan nahi karenge, toh aapko aakhri saans tak kaam karna padega, ya phir financially apne bacchon par depend hona padega—jo ki koi bhi parent nahi chahta.
Retirement planning apne working years mein ek massive corpus build karne ka process hai, taki jab aap kaam karna band karein, toh aapka paisa aapke liye kaam kare.
Sabse Bada Dushman: Inflation (Mehengai)
Retirement planning kyun zaroori hai, isko samajhne ke liye mehengai ko samajhna hoga. Agar aaj aapka mahine ka kharcha ₹50,000 hai, toh 6% inflation assume karne par, 20 saal baad same lifestyle maintain karne ke liye aapko har mahine ₹1.6 Lakhs chahiye honge! Agar aap apna paisa sirf savings account mein chhod denge, toh inflation dheere-dheere uski value zero kar dega.
Retirement Planning ke Top Benefits
1. True Financial Independence:
Human life ka ultimate goal azaadi hai. Ek achha retirement plan aapko yeh freedom deta hai ki aap apna time kaise spend karna chahte hain. Chahe aap duniya ghumna chahein, apni hobby follow karna chahein, ya bas apne grandchildren ke sath relax karna chahein—financial independence yeh ensure karti hai ki aapko agle paycheck ki tension na ho.
2. “Longevity Risk” ko Beat Karna:
Jaldi guzar jana ek risk hai jo Term insurance cover karta hai. Par “Bahut zyada lamba jeena” ek financial risk hai jo Retirement plan cover karta hai. Apni savings se zyada lambi zindagi jeena ek darawana sapna ho sakta hai. SIPs, Mutual Funds, NPS ya Provident Funds ke through growth-oriented assets mein continuously invest karke, aap yeh ensure karte hain ki aapka paisa inflation se tez grow kare aur life-long aapka sath de.
3. Power of Compounding ka Jaadu:
Retirement planning aapko duniya ke 8th wonder se milwati hai: Compound Interest. Jaldi shuru karke, aapka paisa interest kamata hai, aur fir us interest par interest milta hai. 20-30 saalo mein yeh growth mind-blowing hoti hai.
Example: Agar aap 25 saal ki age se har mahine ₹10,000 invest karte hain (12% expected return pe), toh 60 ki age tak aapke paas lagbhag ₹6.5 Crore honge! Agar aap 10 saal late start karte hain (35 ki age mein), toh same ₹6.5 Crore banane ke liye aapko har mahine ₹34,000 se zyada invest karne padenge. Time is money!
4. Dignity aur Pride Maintain Karna:
Koi bhi apne old age mein kisi ke aage hath nahi failana chahta. Ek strong retirement corpus aapki dignity ko barkarar rakhta hai. Aap apni marzi se apni pasand ki healthcare afford kar sakte hain, aur apni sharton par jee sakte hain. Jo paisa bach jayega, wo aapki next generation ke liye ek legacy ban jayega.
The Finance Gurukul Pro-Tip: The 3-Bucket Strategy
Jab aap retirement ke paas pahunche, toh hum “Bucket Strategy” advise karte hain:
- Bucket 1 (Liquid): 3-5 saal ka basic kharcha safe aur highly liquid assets (jaise FD ya Liquid Debt Funds) mein rakhein taki market crash ka asar na pade.
- Bucket 2 (Income): Aise assets mein invest karein jo regular income dein (jaise dividend stocks, rental real estate, ya bonds).
- Bucket 3 (Growth): Apni wealth ka kuch hissa pure equity (Mutual Funds) mein rakhein taki retirement ke baad bhi aapka paisa mehengai (inflation) ko beat karta rahe.
The Final Blueprint: Teeno Pillars Ek Sath Kaise Kaam Karte Hain
Humne teeno pillars discuss kar liye, par ye practically kaise kaam karte hain? Inhe apne paiso ka Defense aur Offense system maniye:
- Health Insurance aapka daily armor (kavach) hai. Yeh balti ke chhed band karta hai aur sudden leaks ko rokti hai.
- Term Insurance us balti ke neeche laga safety net hai. Agar balti aapse chhoot bhi jaye, toh net aapki family ko bacha lega aur unhe kabhi pyaasa nahi rehne dega.
- Retirement Planning balti ko bada karne aur upar tak bharne ka process hai. Taki jab aap aaram se baithein, toh aapke paas puri zindagi ke liye paani ka supply ho.
Ek Bhi Pillar Ignore Karne ka Risk
Agar aapne ek ko bhi miss kiya toh kya hoga?
- Agar Term aur Retirement hai par Health Insurance nahi, toh 50s mein ek major heart surgery aapka poora retirement fund kha jayegi.
- Agar Health aur Retirement hai par Term Insurance nahi, toh 30s mein kisi mis-happening ki wajah se aapki choti si retirement savings family ke kaam nahi aa payegi.
- Agar Health aur Term hai par Retirement Plan nahi, toh aap 60 ki age mein perfect health mein honge, family safe hogi, par agle 30 saal jeene aur khane ke liye aapke paas zero paise honge.
Aap inmein se choose nahi kar sakte. Aapko teeno hi chahiye.
Aapke Next Steps
Finance Gurukul ka yeh blog padhna ek bahut achha first step tha. Par bina execution ke knowledge kisi kaam ki nahi hai. Apne future ko truly stress-free banane ke liye aapko aaj hi action lena hoga:
- Apna Health Cover Check Karein: Kya aapke paas personal health policy hai? Kya wo aaj ke medical kharcho ke hisaab se kaafi hai (Family ke liye minimum 10-15 Lakhs)? Agar nahi, toh aaj hi plans compare karna shuru karein. No room-rent capping wale plans dhoondein.
- Term Plan Zaroor Kharidein: Agar aap par log financially dependent hain, toh ise apna top priority banayein. Income ka 20x calculate karein aur online ek pure term plan kharidein. Ise bilkul delay na karein.
- Retirement ko Automate Karein: Mutual funds mein SIP shuru karein ya NPS mein contribute karein. Ise automate kar dein taki salary aate hi investment wala hissa automatically bank se deduct ho jaye. Rule yaad rakhein: Pay yourself first.
Financial freedom sirf luxury gadiyan ya bade ghar kharidna nahi hai; yeh wo shanti (peace of mind) hai jo yeh jankar aati hai ki chahe kuch bhi ho jaye—bimari, tragedy ya budhapa—aap aur aapke loved ones humesha safe rahenge.
Health Insurance, Term Insurance aur Retirement Planning ka base banakar, aap sirf paise manage nahi kar rahe hain; aap apni aur apne parivar ki kismat (destiny) master kar rahe hain.
Safe rahein, invested rahein, aur seekhte rahein. Finance Gurukul family mein ek baar fir aapka swagat hai. Chaliye apne financial future ko secure banayein!
📞 Confused About Your Financial Pillars? Let’s Talk!
Har insaan ki life aur financial journey alag hoti hai. Kya aapko samajh nahi aa raha ki aapke liye kaunsa Health ya Term insurance best hai? Ya apni age ke hisaab se Retirement planning kaise start karein?
Fikr mat kariye! Finance Gurukul ki expert team aapki madad ke liye taiyaar hai.
👉 [Click Here to Book Your FREE Financial Consultation Today!] 👈
Humare certified advisors aapki financial health ka analysis karenge aur aapko ek personalized, action-oriented plan denge—bilkul FREE! Aaj hi apna slot book karein aur financial azaadi ki taraf apna pehla kadam badhayein.


